勇敢的人先享受世界:公开活动推迟的前一天,另一场峰会已经办成了
事实基准:截至 2026-10-17 晚|本文为行业特稿,事实与猜想分开陈述,猜想部分仅供讨论,不构成任何投资建议。文中外部数据均标注来源口径,未经独立核实的以"据公开报道"限定。
RWA Space 特稿按: 前篇特稿《四城皆停》里,我们提出了一个假说:Solana 的活动能通过多部门报备审批,说明内地对公链的边界不是简单的"禁止",问题可能出在声量扩散的速度。而昨天,Lily Liu 的峰会回顾帖为这个假说提供了新的观察材料:公开活动未能开场的前一天,另一场数百人规模的资本峰会(Capital Markets Summit)已经举行。本文做三件事:核对假说与事实的差距、拆解 Lily Liu 透露的三组数据、做一个关于生命科学的大胆猜想。最后附一份现行框架下的边界清单。需要事先说明:活动能够举办,不能据此推定任何金融业务获得监管许可——这是本文反复回到的一条线。
一、时间线补全:那一周还发生了什么
先把时间线摆出来,注意 10 月 15 日那一行:
- 10 月 14 日,陆家嘴亮灯,办公室亮相,四城巡演官宣;
- 10 月 15 日(周四),Solana Capital Markets Summit 在上海举行——Lily Liu 事后描述:"数百名来自中国和全球的资金配置方与建设者,围绕创新的资本形成(capital formation)展开讨论"(到场规模据称 300+;报名量与到场量是两回事);
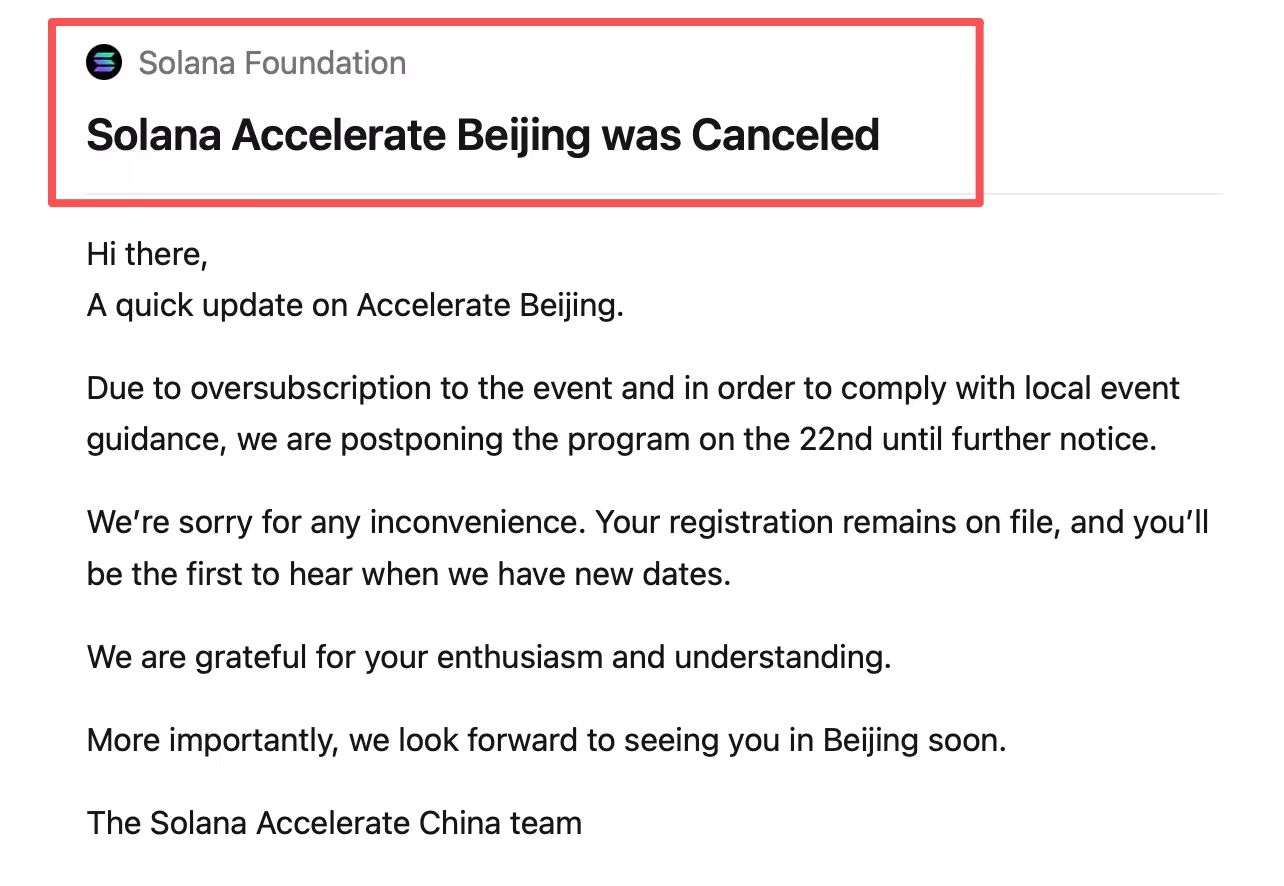
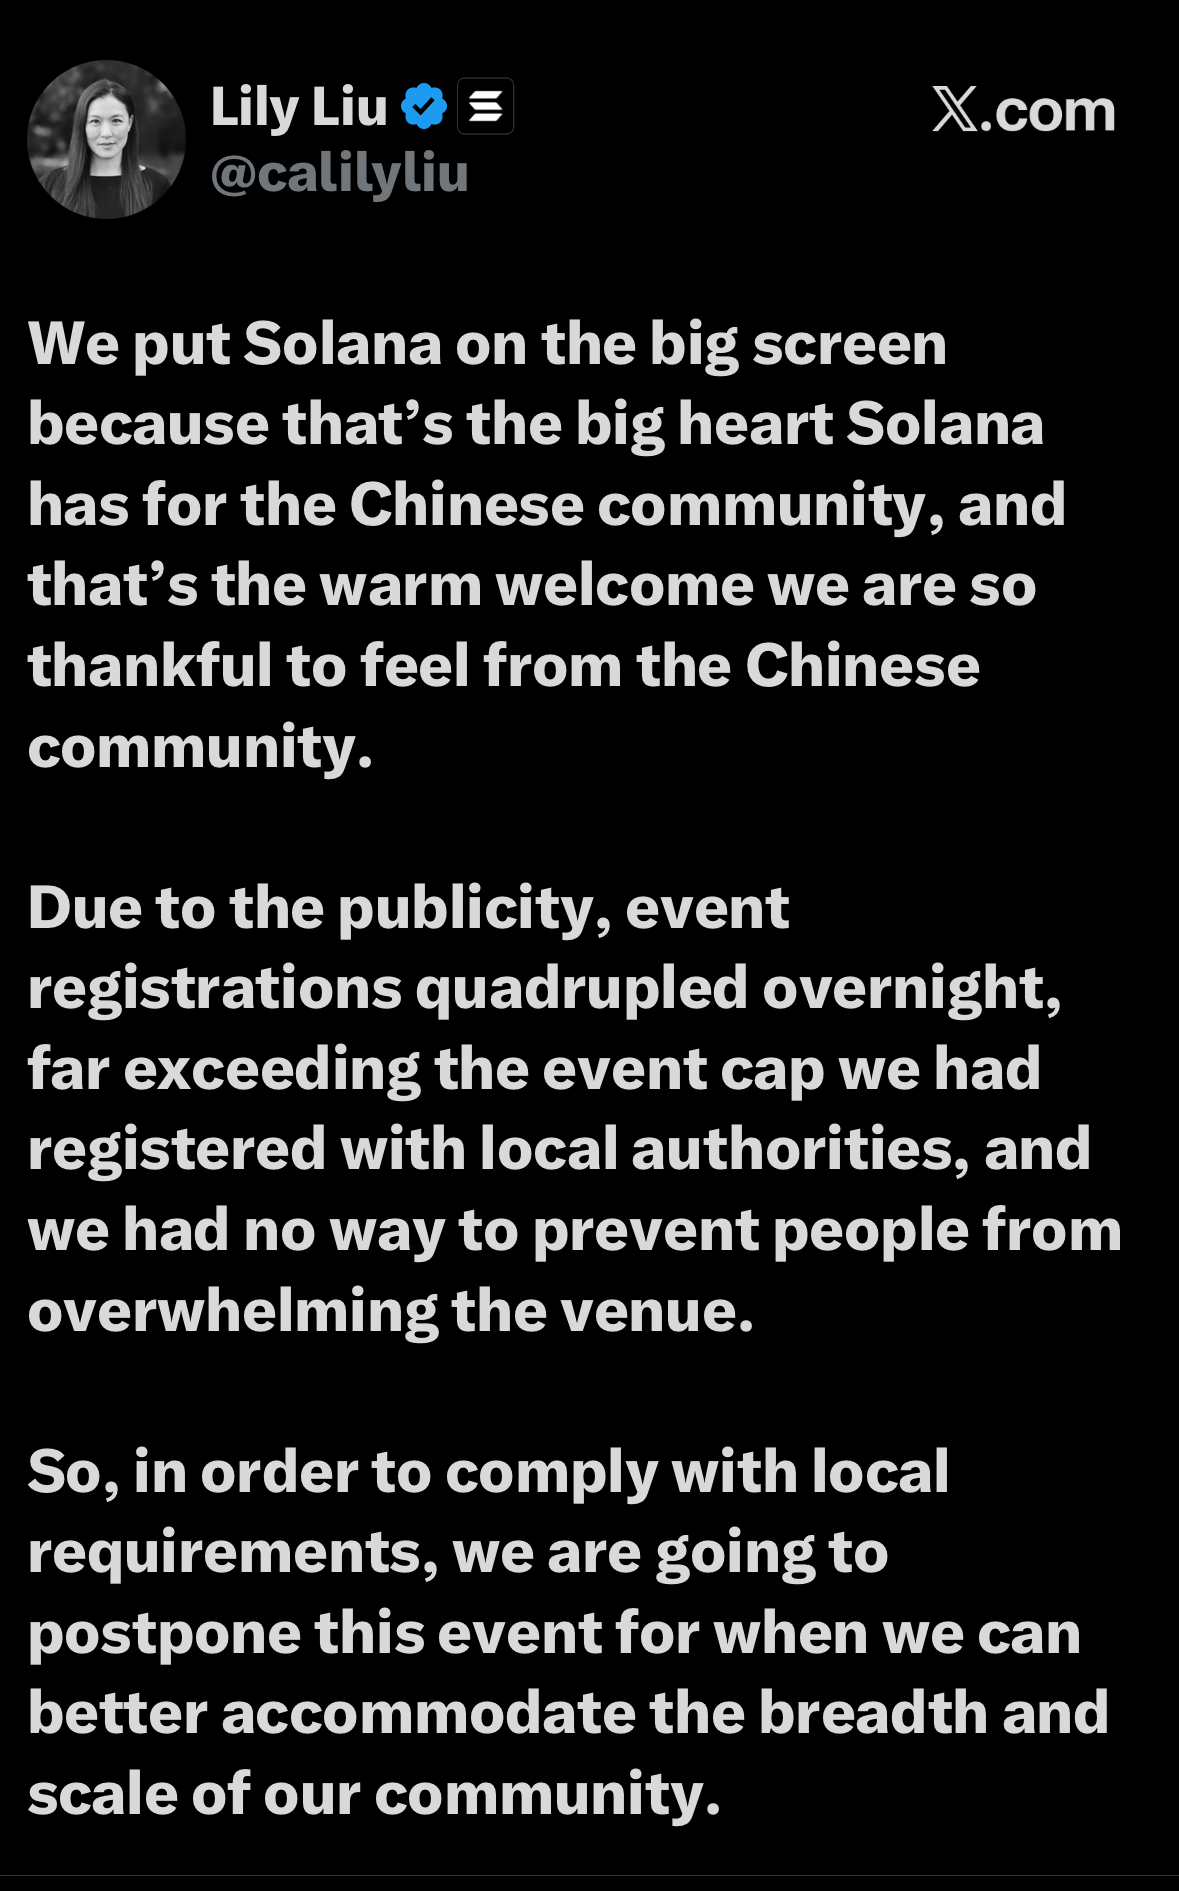
- 10 月 16 日,公开的 Accelerate 上海站未能如期开场。主办方邮件称因"场地方面的安排"推迟;同期参会者描述现场有执法人员,该说法未获主办方或官方证实。Lily Liu 随后解释:报名一夜翻了四倍,远超向当地部门报备的人数上限,为遵守当地要求推迟。四城后续安排:杭州、深圳站宣布推迟(具体时间另行通知),北京站邮件称"postponing until further notice"(无限期推迟);
- 10 月 17 日晚,Lily Liu 在 X 发布峰会回顾,@solana 官方账号同步确认:过去一个月,资本论坛系列已在硅谷、新加坡、上海举办(@solana 帖中用词为 capital forums)。
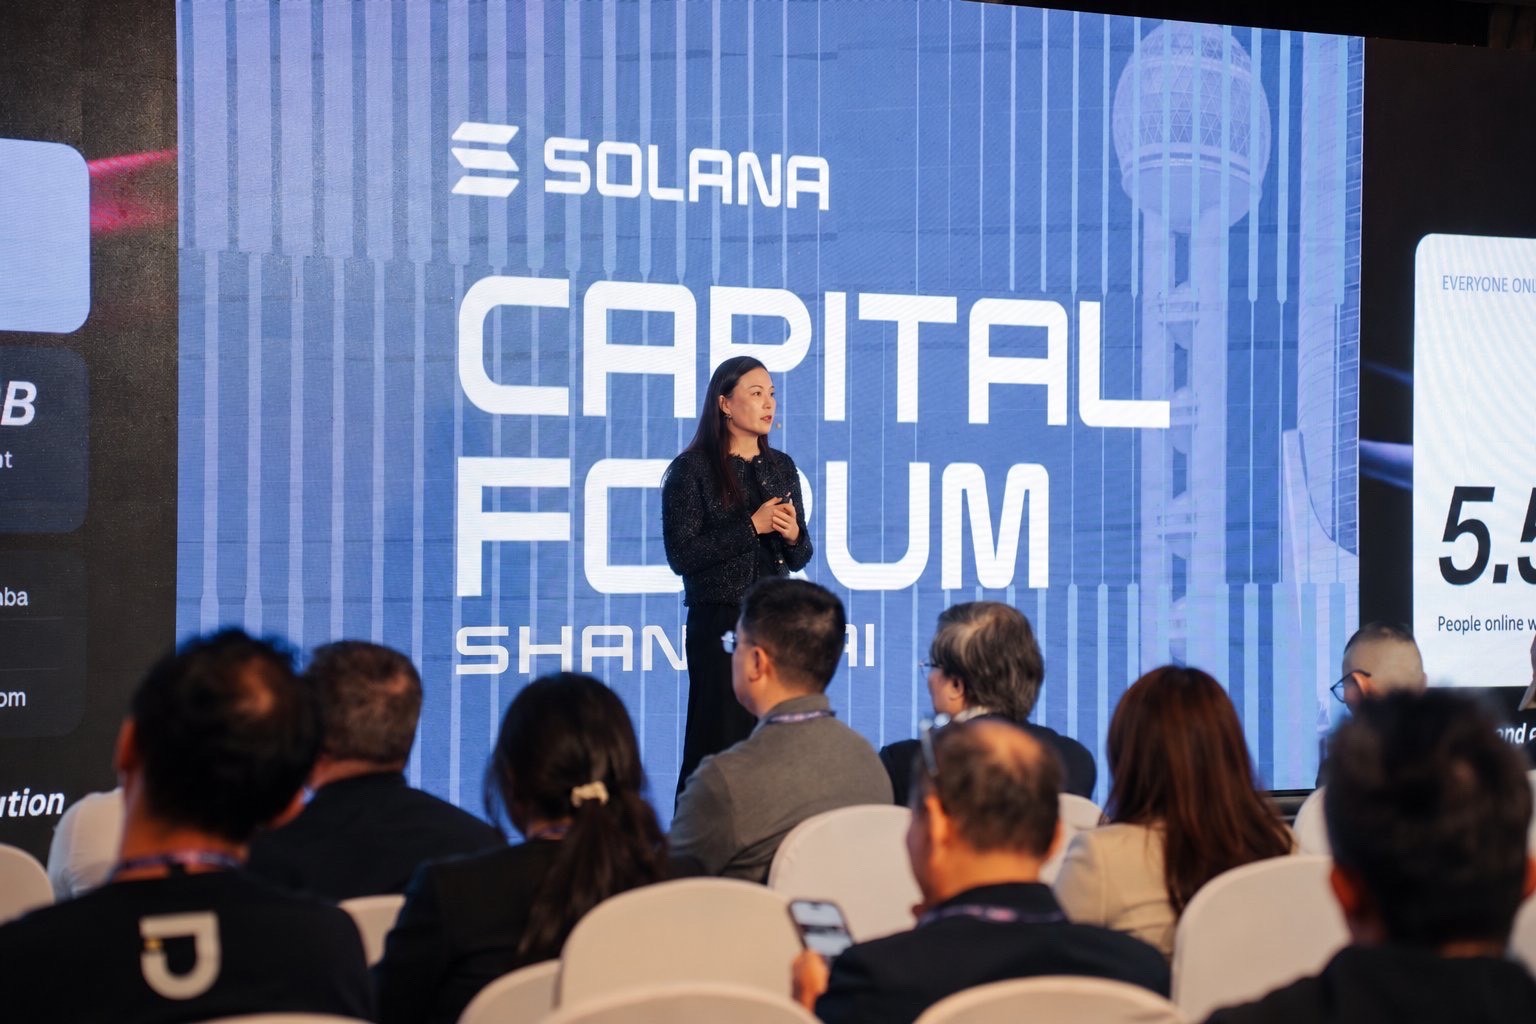 Capital Markets Summit 上海站现场
图:Lily Liu 在 Capital Markets Summit 上海站现场(来源:Solana 官方)
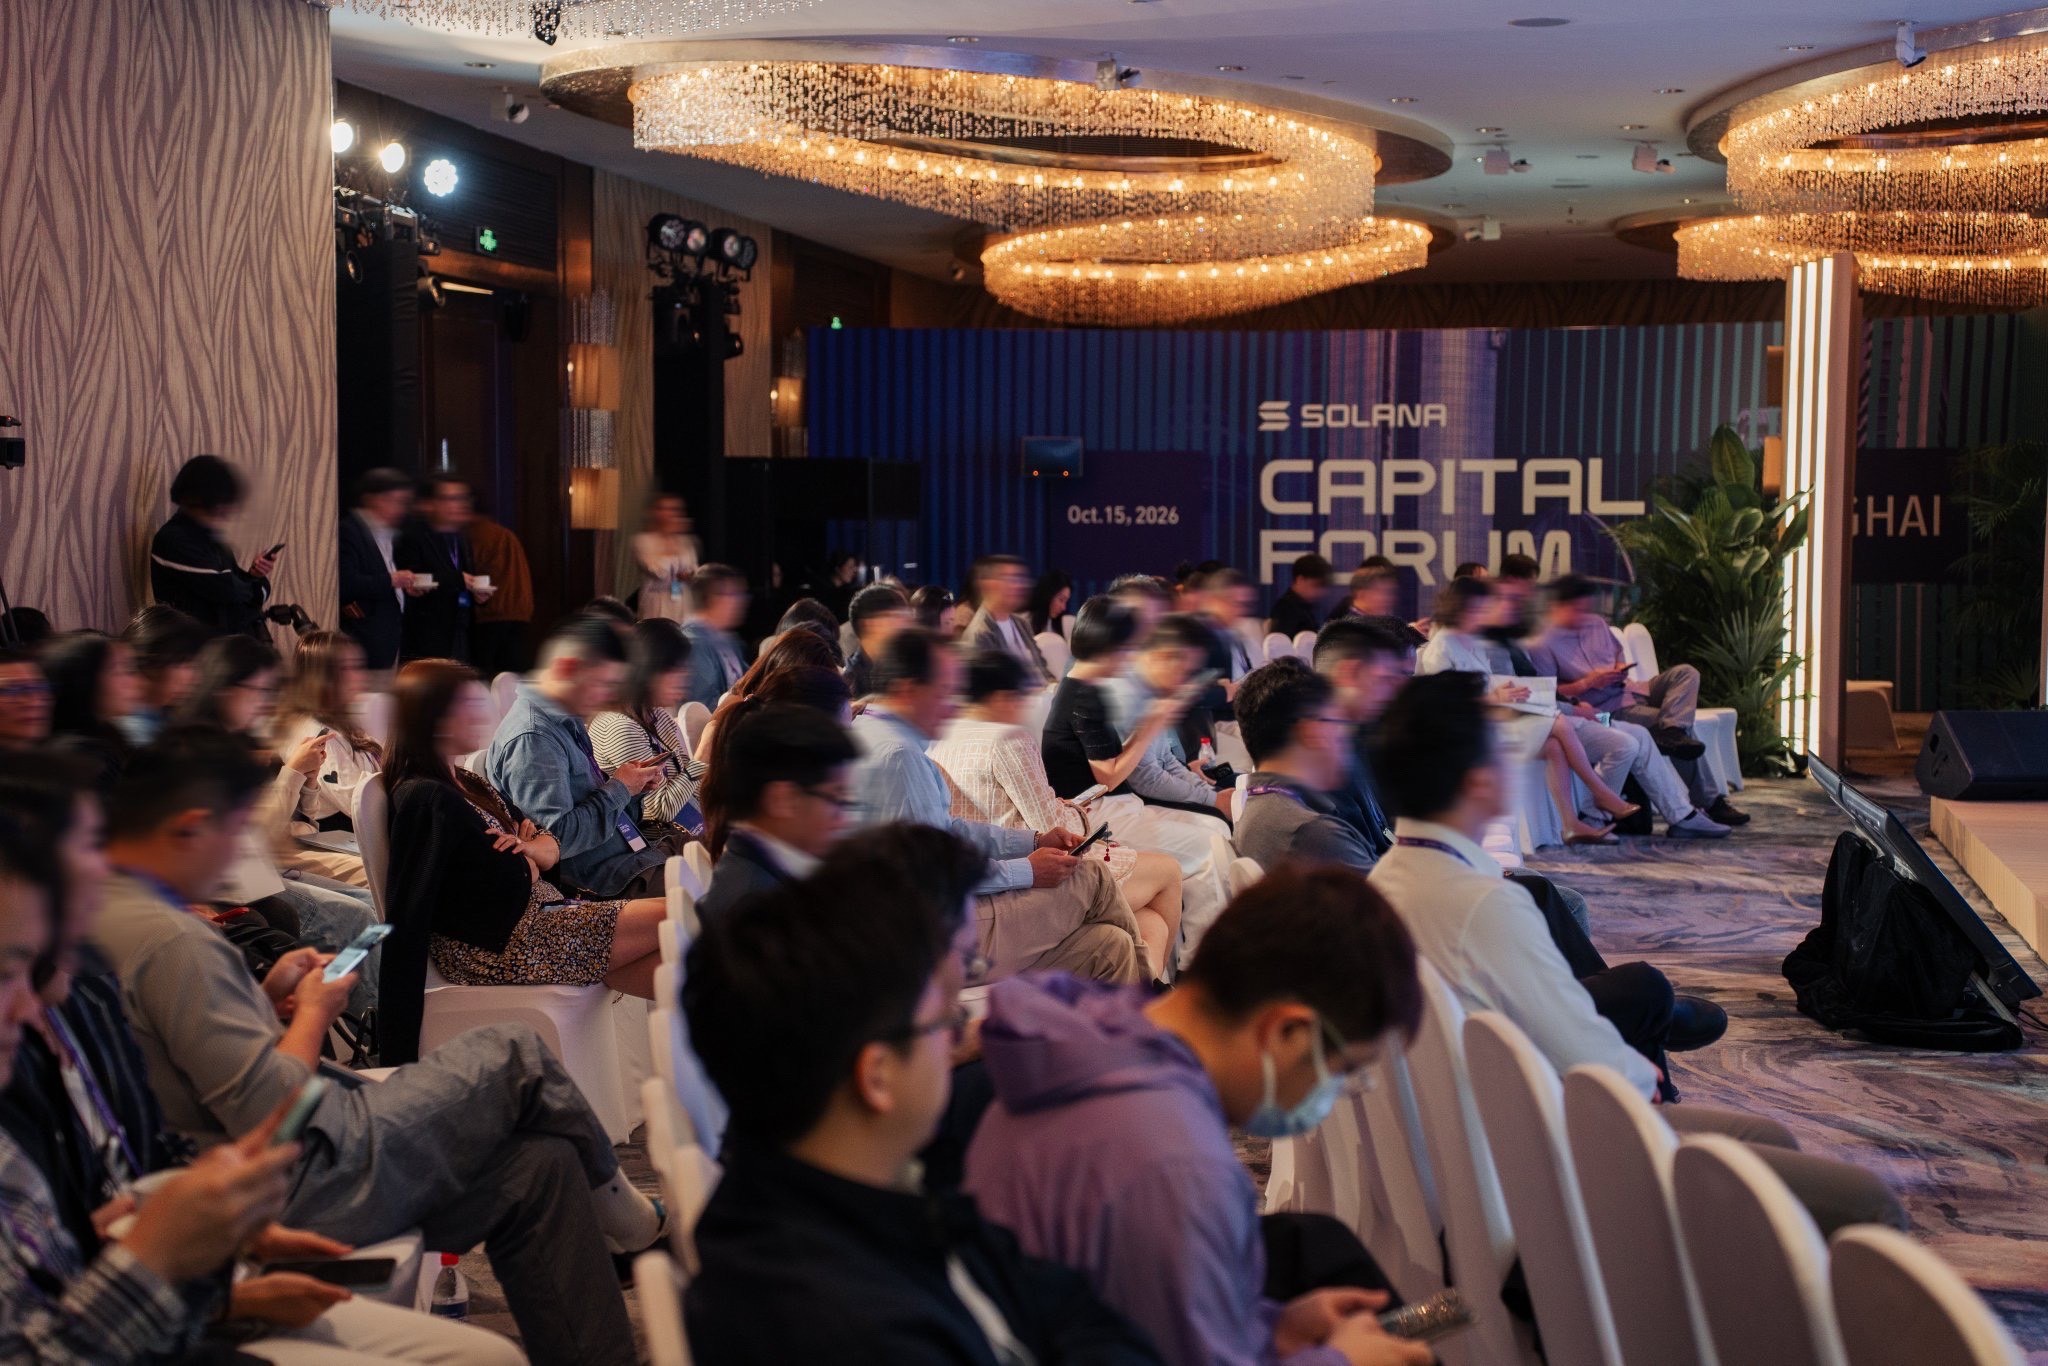 Capital Markets Summit 会场
图:Capital Markets Summit 上海站会场(来源:Solana 官方)
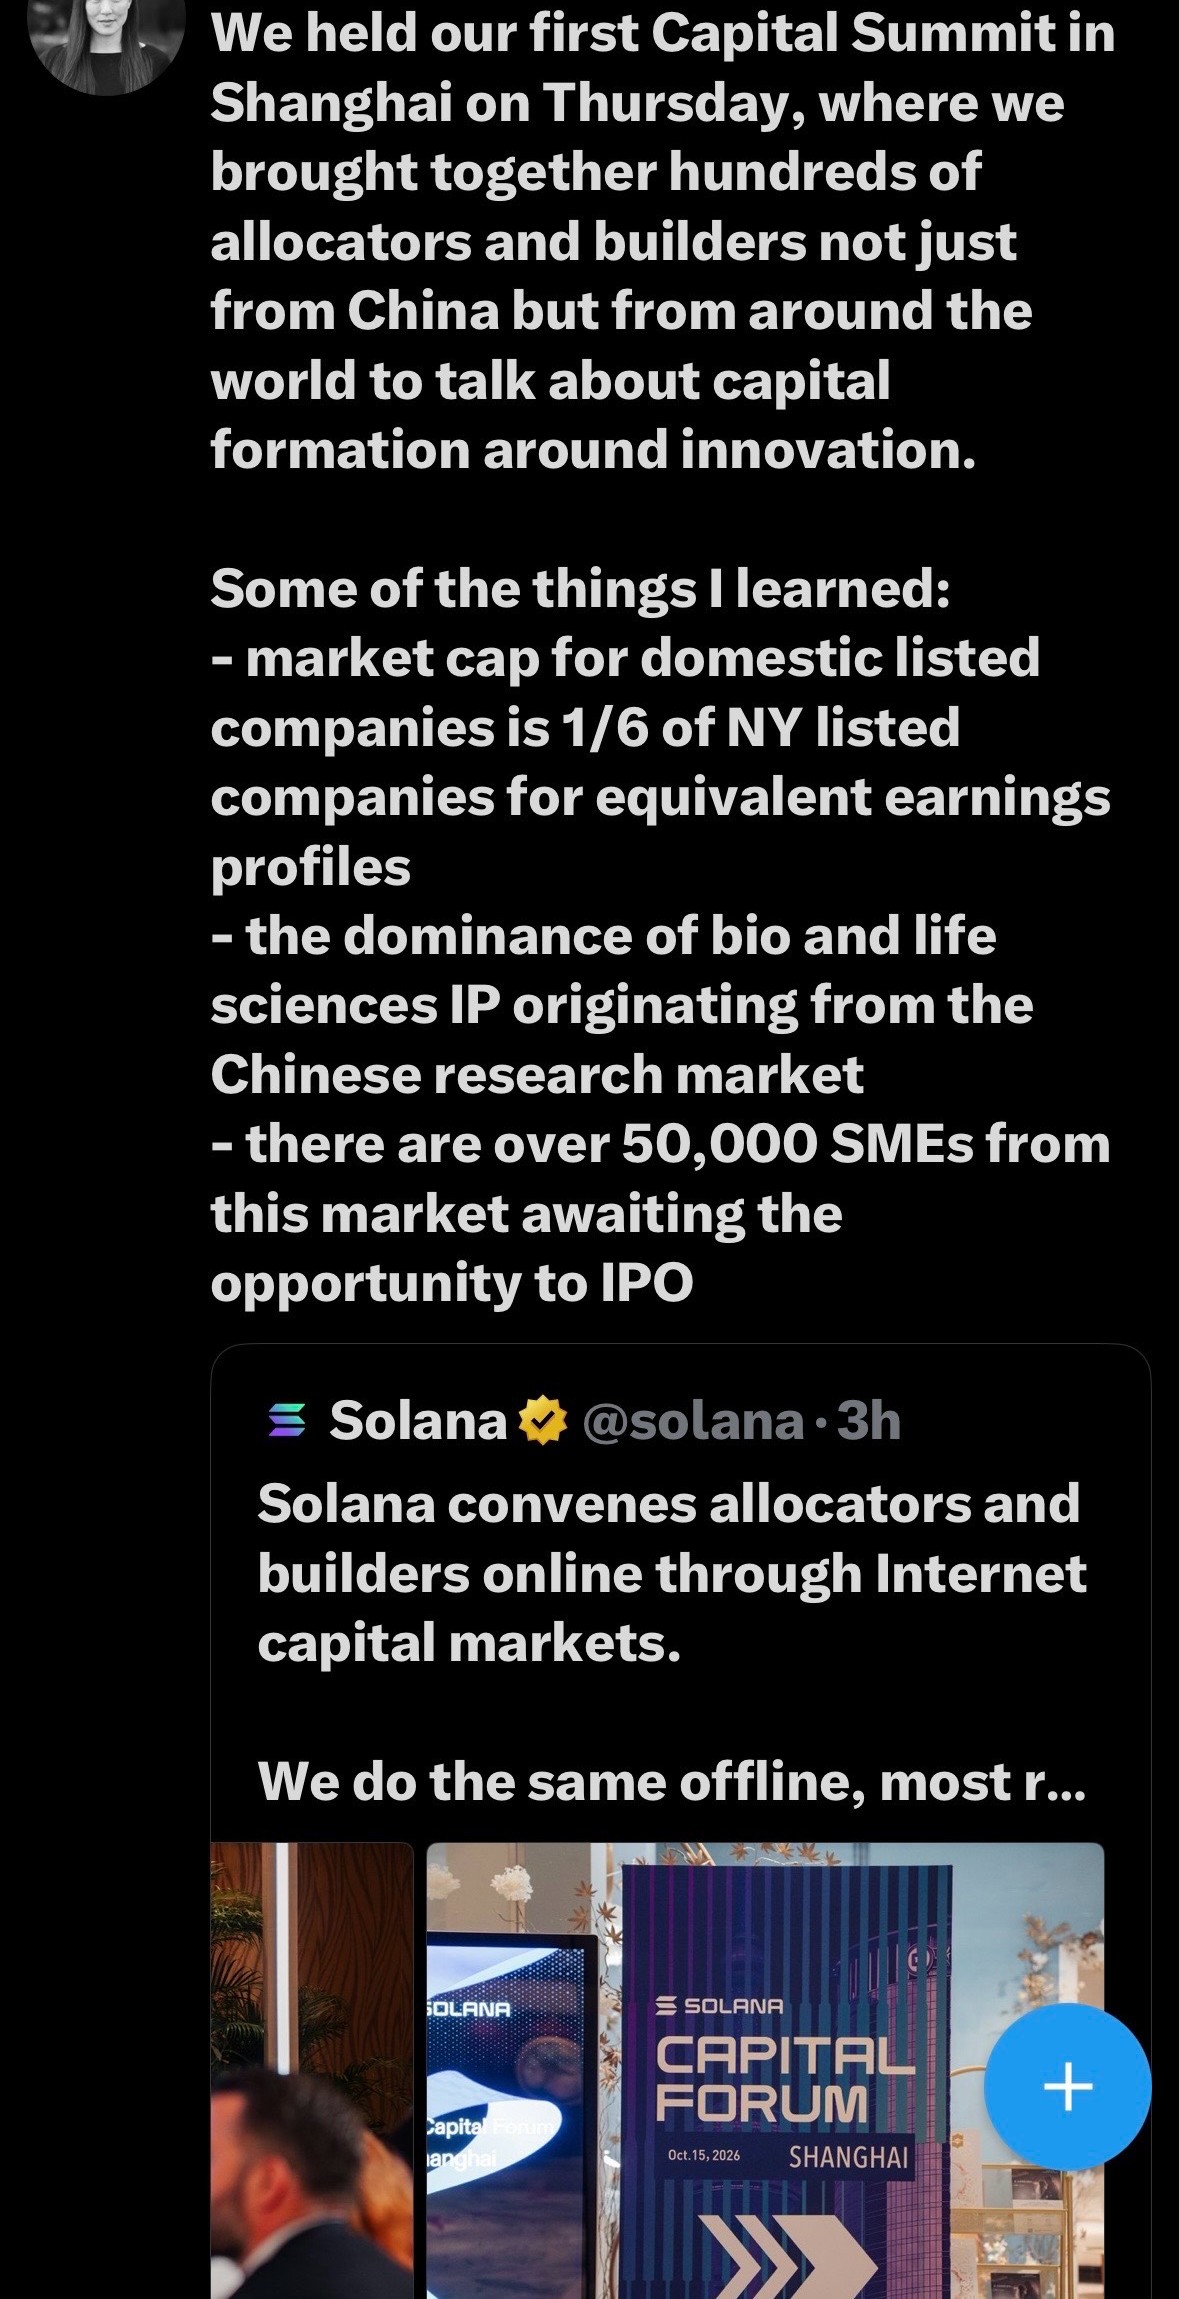 Lily Liu 峰会回顾
图:Lily Liu 于 X 发布的 Capital Markets Summit 回顾(来源:X @calilyliu)
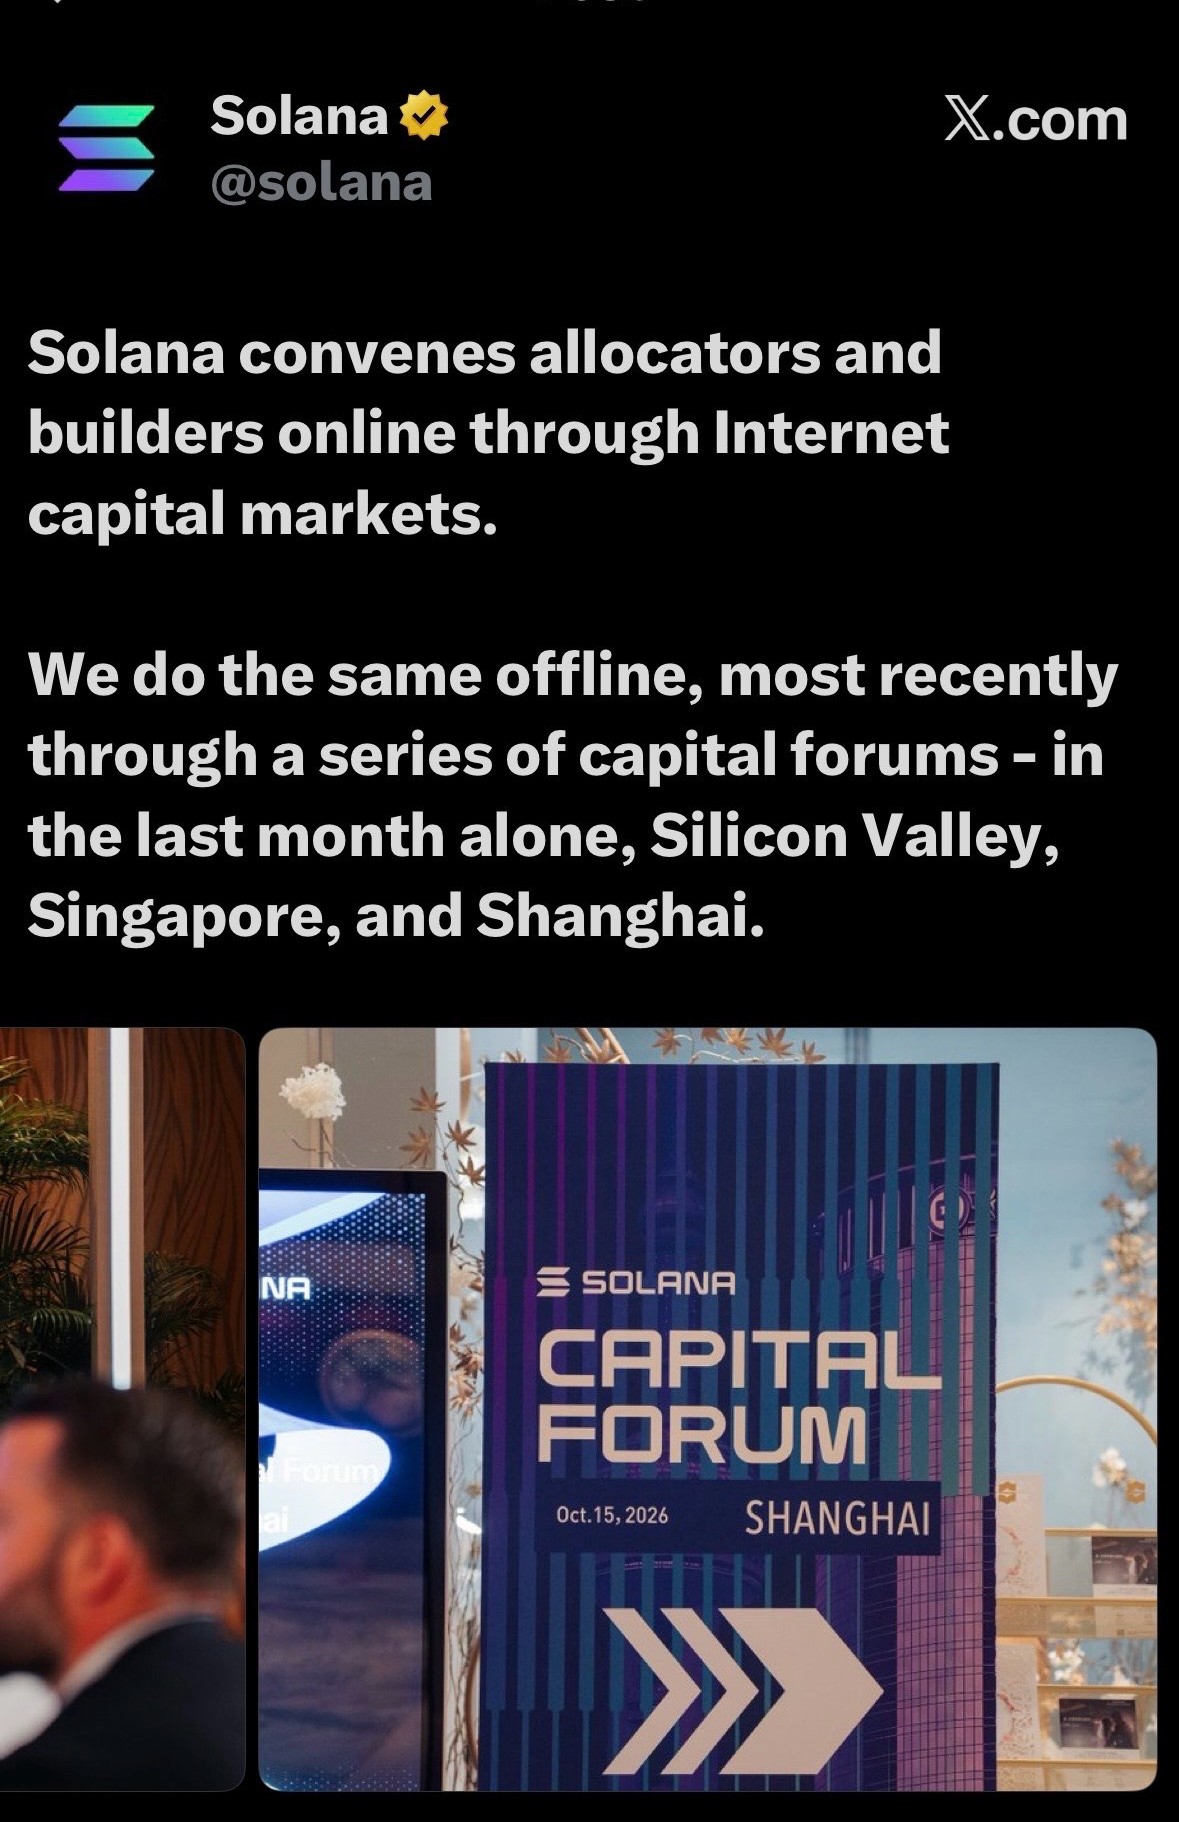 Solana 官方资本论坛帖
图:@solana 官方账号确认上海站为资本论坛系列之一(来源:X @solana)
同一周、同一座城市、同一个基金会,两场活动,一场如期举行,一场未能开场。区别在哪?一场是开放报名、媒体聚焦的公开大会;一场是实名邀请、不对外开放的闭门峰会。时间差、邀请制与活动规模的差异,是理解这组对照的待查假说,不是已确定的解释。据所引报道,资本市场峰会已经举行;但活动能够举办,不能据此推定相关发行、交易或跨境业务获得监管许可。没被叫停,不等于被允许。
二、Lily Liu 的三组数据
她在帖子末尾列了三点 learnings。逐条对照我们前篇特稿写过的东西,发现一些共同的方向:
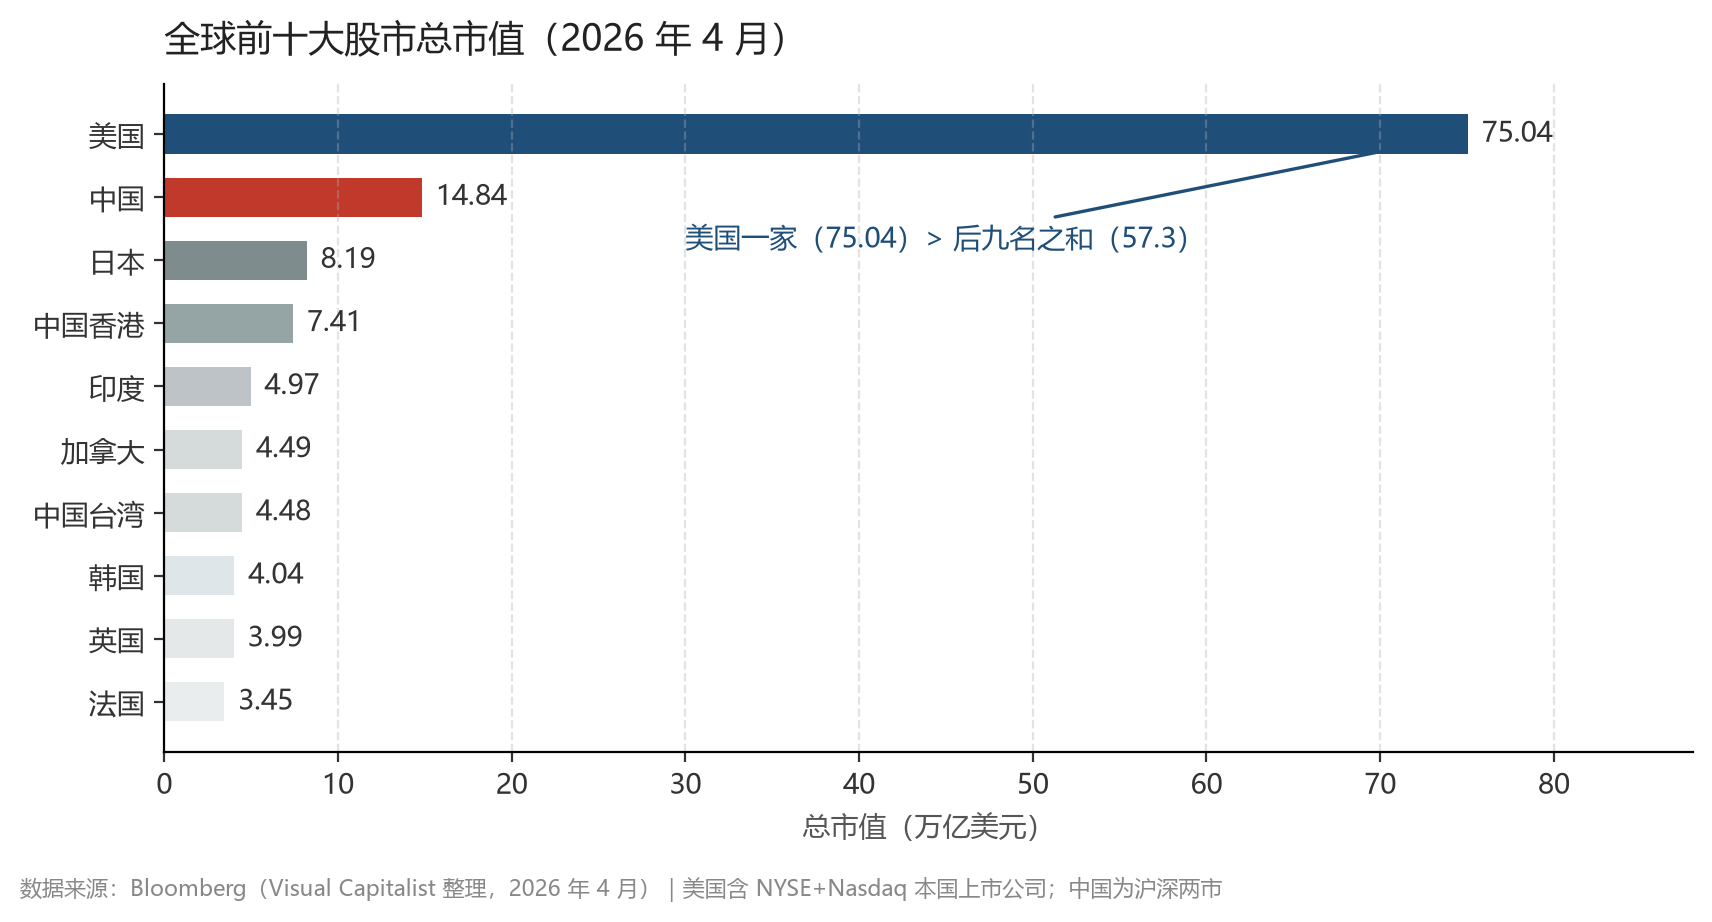
第一,中国境内上市公司的市值,约为纽约同等盈利公司的 1/6。我们在上一篇文章中算的是另一个口径:全市场总市值,美国上市公司约 75.04 万亿美元、中国约 14.84 万亿(Bloomberg,2026 年 4 月),约 1/5。但这两个数字层次不同:1/5 反映的主要是体量差——经济规模与上市公司覆盖面;1/6 真正指向的是定价。作为近似粗口径,A 股整体市盈率约 17–18 倍、美股约 30 倍(据公开市场数据),量级上与 1/6 的可比折价大体相当。即便如此,全市场市值差与可比公司估值折价仍不能直接互证,也不能共同证明融资通道是唯一瓶颈;更细的结论,需同口径数据补齐后再下。
第二,"超过 5 万家中小企业在等待 IPO 机会"。这组数字的统计来源、资格条件与地理范围,我们未独立核实,以帖中口径为准。更重要的提醒是:有上市诉求,不等于已经进入审核程序。讨论融资需求,首先要分清意愿、资格与实际申报。5 万家"等待"是意愿层的描述,不构成已验证的供需缺口,也不能由此推导任何公链能承接这部分需求。
第三,"中国研究市场主导的生物与生命科学 IP"。这是前篇假说没有覆盖的变量——我们的猜想停在资本与工程师,没有预见到生命科学会被单独点名。后文展开。
小结:推断与官方披露的议题方向一致——资产定价、资本形成、生命科学。但这只说明议题方向的重合,不构成数值层面的验证;Solana 是否已形成相应的业务承接能力,要看后续具体的合作、产品或发行文件,目前一件都还没有。
三、一个大胆猜想:生命科学 × AI × 链上资本
以下进入猜想部分,先给依据,再给推演,请把两者分开读。
依据一:中国生命科学对外授权处于活跃期。据公开报道,仅近期:恒瑞医药与诺和诺德达成授权合作(潜在总额最高 26 亿美元)、阿斯利康战略入股 Summit 并推进联合临床;行业把这轮周期称为"出海 2.0"——从卖管线,到保留权益、参与全球多中心临床、与跨国药企合资。衡量这轮出海,既要看签约规模,也要看首付款、里程碑兑现与后续销售:协议总额不能直接当作已到账收入。将于 10 月 23 日至 27 日召开的 ESMO 年会,据行业媒体统计,28 项中国学者主导的研究入选 Late-Breaking Abstract(最新突破摘要),其中 4 项进入主席研讨会(Presidential Symposium)——LBA 是大会的摘要类别,不等于"突破性成果"的认定;统计以大会官方名单为准。这些案例展示的是授权与传统资本渠道的运作;能否证明代币化改善融资与定价,需要另一组具体交易证据。
依据二:活跃的动力来自科研产能,瓶颈在变现通道。中国生命科学论文与专利的产出规模处于全球第一梯队,临床入组速度和成本优势明显。瓶颈从来不是"有没有好资产",是资产的全球定价和退出效率。
猜想如下:如果说过去十年"中国制造 × 全球电商"重构了商品流通,那么值得观察的下一个跨域组合,可能是"中国生命科学 IP × AI 研发加速 × 链上资本形成"。逻辑链三段:AI 把研发周期和成本曲线继续压陡(AlphaFold 之后的结构生物学已证明方向);中国提供供给池;链上资本市场提供传统 IPO 之外的第二条定价与流动性通道。但这里必须把几件事分开:链上存证、法律确权、合同收益权安排,与可交易代币的发行,并不是同一活动。链上记录能否转化为可融资、可转让的权利,取决于具体交易结构和法律效力;涉及境内权益及跨境发行时,还须逐项核对适用监管要求。Lily Liu 在帖中把"生命科学 IP"和"5 万家待上市企业"并排列出,至少说明资产端议题已在她的议程上——至于 Solana 是否据此形成业务,回到上面那条线:没有具体文件,不写结论。
边界声明:这条链的每一环都有巨大的监管、技术与伦理不确定性,ESMO 数据可能不及预期,代币化证券在全球主要市场都仍是未解之题。猜想的价值在于指路,不在于许诺。
四、Builder 的边界清单:哪些门是开着的
前篇特稿说"门开了一条缝",很多读者问:缝里能走什么?我们把现行政策文本(工信部/中央网信办区块链产业指导意见、央行等八部门 42 号文)和这次事件的观察拼在一起,梳理如下。原则先立两条:技术交流与金融业务分开判断,法律适用不能仅由"上链""RWA"标签推断,须按具体业务结构逐项核对。
先说机会长什么样。对内地 builder 来说,值得认真评估的方向是"在中国开发,做全球市场"——用公链技术开发面向海外用户的产品。判断一个项目,跟着三个问题走:它提供什么功能、进入哪个市场、服务哪些用户。举例对比最直观:一个团队做面向海外企业的链上数据分析工具,按软件订阅收费,合规重量集中在数据、合同这些常规问题上;另一个团队做代币兑换、资产托管、收益产品,哪怕用同样的技术栈,从上线第一天起就叠加一整套金融监管和持牌要求。技术选型相同,业务性质不同,重量完全不同。
把三问落到实操,还有几件必须在上线前定死的事:目标客户写在商业计划书里不算数,产品和运营要跟上——用户准入怎么设计、哪些地区的用户要屏蔽特定功能、中文宣传面向谁、境内团队是否承担招揽交易用户的职责。公司注册在海外、合同适用外国法,都不能豁免"面向境内提供服务"的限制。
在这个框架下,明确开着门(有政策依据):
- 闭门技术交流与开发者运营——讲架构、讲工具、讲部署,有正常空间。注意:本次 Capital Markets Summit 聚焦的是资本形成而非技术交流,不能拿来当技术活动的实证;它更靠近金融一侧,恰恰是更需要谨慎的一侧;
- 面向全球市场的软件开发——研究开源代码、开发软件、按订阅或服务收费赚海外客户的钱,三问过关即可评估;
- 生态 Grants 与里程碑资助——Solana 基金会的资助计划公开运行,中国团队可申请;但资助以链上资产(SOL)发放,境内团队的收款与兑换涉及兑换红线,需单独评估;
- 产业区块链方向——供应链溯源、数据确权、存证,与国家区块链网络建设同向;
- 持牌金融路径——RWA、稳定币、ETF 相关业务走香港持牌体系(如 OSL),证照仅覆盖香港辖区,不构成在内地开展相关业务的依据;且按 42 号文第十四条,底层资产在境内时,即使发行和交易放在香港,内地这一端同样需要同意或备案。
明确红线(依据 42 号文,以下为要点归纳、非逐字原文):
- 法定货币与虚拟货币的兑换业务及相关服务;
- 内地代币发行融资。境外发行同样受限:境内主体及其控制的境外主体,未经主管部门同意,不得在境外发行虚拟货币(第十三条);
- 以境内权益为基础在境外开展 RWA 代币化,须经主管部门同意或备案(第十四条)。原文禁止的是相关活动本身,以及为这类活动提供中介、技术服务的机构——不限于"宣传"环节;
- 向内地居民推广交易平台、招揽炒币、承诺持币收益;
- 企业名称和经营范围不得含有"RWA""稳定币"等字样(第八条)。
观察区(本次事件提出的变量):
声量。"报备-超限-推迟"的链条(以主办方口径为准)提示:同样内容的活动,规模与传播强度可能本身构成变量。小闭门会举行了,公开大会推迟了——对 builder 的实操含义是:想持续在场,控制声量。这是观察,不是结论。
五、写在最后
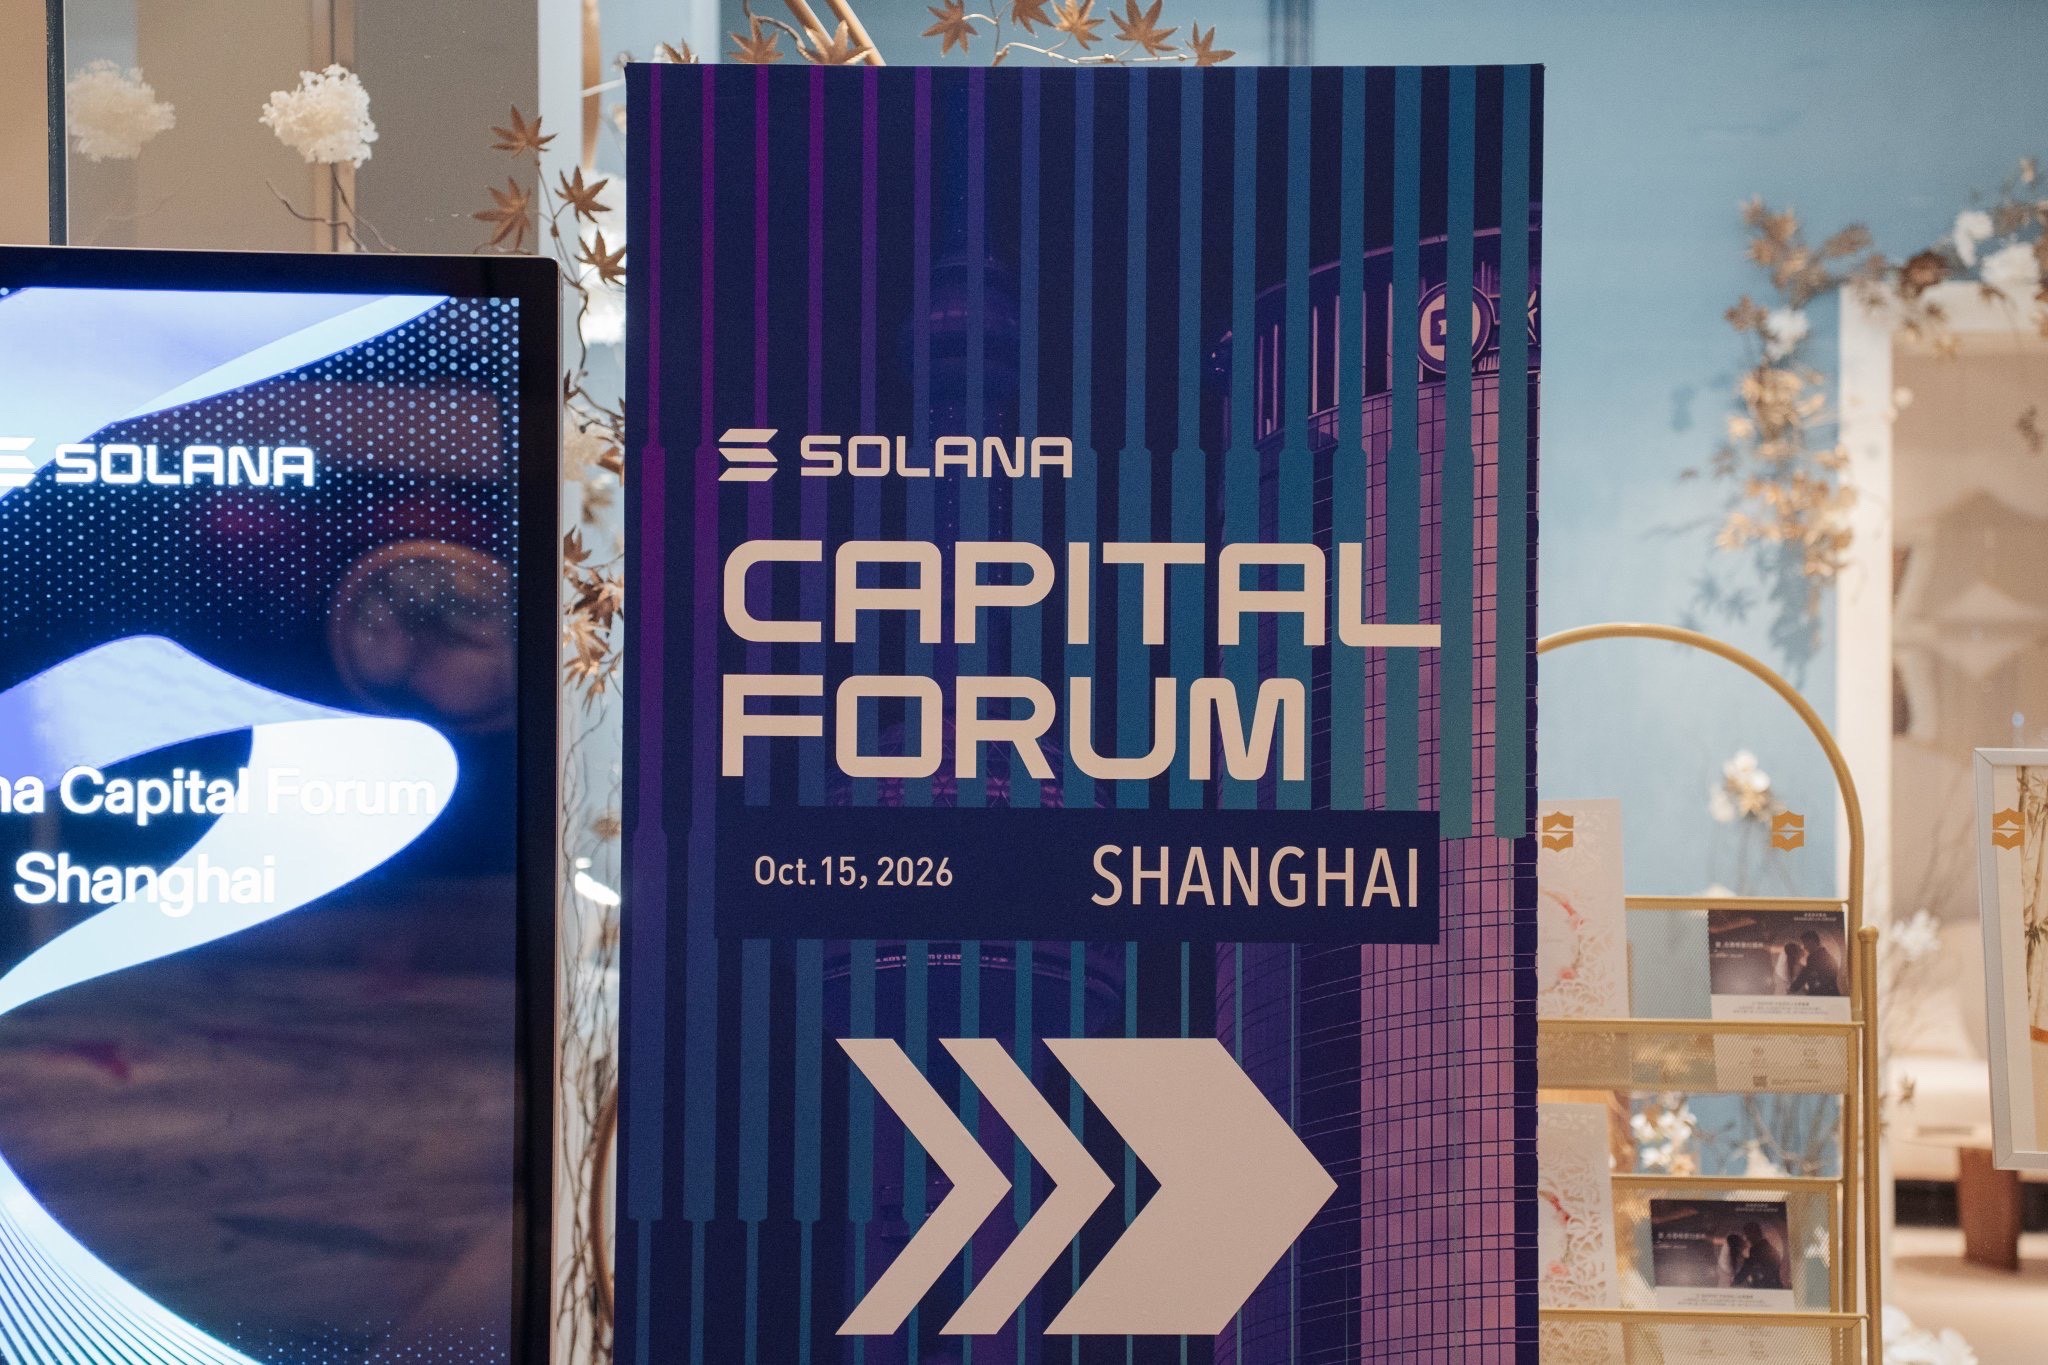 Capital Markets Summit 上海站
图:Capital Markets Summit 上海站(Oct.15, 2026,来源:Solana 官方)
前篇文章结尾,我们写"门开了一条缝"。当时不确定缝后面是什么。
现在知道了:缝后面坐着数百名 allocator 和 builder,讨论的是资产定价、资本形成和生命科学——议题方向与我们前篇的猜想有所重合。公开活动推迟的前一天,闭门的讨论已经照常进行。
勇敢的人先享受世界。但这次的样本提醒我们补一句:勇敢的人,也得是读懂边界的人。边界不是一堵墙,是一条仍在被反复试探的曲线。而读曲线读得最准的人,才拿得到先机。
本文由 RWA Space 出品。事实部分基于 X 公开帖(@calilyliu、@solana)及公开报道(Foresight News、21 经济网、中国经济网等),其中医药交易数据与 IPO 相关统计未经独立核实,均以"据公开报道"限定;猜想部分已明确标注,请勿作为决策依据。
按所提供的已发表 HTML 原版本归档,保留原文、图表与配图。文内事实/数据基准不等于首发日期;首发日期按站点方补充录入,公众号原文链接待补录。